Domain srtg.de kaufen?
Wir ziehen mit dem Projekt
srtg.de um.
Sind Sie am Kauf der Domain
srtg.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain srtg.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **


Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Restschuldversicherung und Liquiditätssicherung, Gebundene Ausgabe von Udo Reifner,Michael Knobloch,Kai-Oliver Knops, BoD – Books on Demand,Restschuldversicherung Und Liquiditätssicherung, Gebundene Ausgabe Von Udo Reifner,michael Knobloch,kai-oliver Knops, Bod – Books On Demand, 978-3-8391-4606-4, Seitenanzahl: 29629,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rex, Margit: Körper, Gesundheit, ErnährungKörper, Gesundheit, Ernährung , Differenzierte Materialien zur Entwicklung und Festigung von Grundwissen im Sachunterricht (2. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20180601, Produktform: Kartoniert, Beilage: Kopiervorlagen, klebegebunden, Titel der Reihe: Grundwissen Sachunterricht##, Autoren: Rex, Margit, Seitenzahl/Blattzahl: 80, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 2. bis 4. Klasse; Grundschule; Sachunterricht; Themenübergreifend, Fachschema: Sachunterricht / Lehrermaterial~Lernmittel~Unterrichtsmedium~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Sachunterricht, Fachkategorie: Schule und Lernen~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag in der AAP Lehrerwelt GmbH, Länge: 293, Breite: 207, Höhe: 10, Gewicht: 494, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 183114025,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Smartwatch für Fitness & Gesundheit mit TaschenlampeLicht, Leistung und Überblick am Handgelenk Jede Bewegung im Blick, jede Funktion direkt erreichbar: Diese Smartwatch vereint sportliche Präzision, smarte Alltagshelfer und stilvolles Design in einem Gerät. Das brillante 1,53-Zoll-HD-Touchdisplay liefert eine gestochen scharfe Darstellung, während über hundert Sportmodi jede Aktivität exakt erfassen – von Training bis Freizeit. Sensoren messen Herzfrequenz und Schlafphasen zuverlässig über den ganzen Tag hinweg. Auch Benachrichtigungen von Anrufen und Apps erscheinen klar und deutlich am Handgelenk, sodass das Smartphone in der Tasche bleiben kann. Kalender, Timer, Wetteranzeige und Wecker lassen sich ebenso direkt steuern – unterstützt von einem Akku mit beeindruckender Laufzeit von bis zu 25 Tagen. Als besonderes Extra sorgt eine integrierte LED-Taschenlampe mit Dauer-, Blink- und SOS-Funktion für Sicherheit bei Nacht und in unübersichtlichen Situationen – praktisch, unauffällig und immer griffbereit. LED-Taschenlampe mit drei Modi: Dauerlicht, Blinklicht und SOS-Signal Brillantes 1,53-Zoll-HD-Touchdisplay mit 360 × 360 Pixel Auflösung Anruf- und Nachrichtensteuerung via Bluetooth Über hundert Sportmodi inklusive Schrittzähler und Kalorienanalyse Regelmäßige Messung von Herzfrequenz und Schlafmustern Wasserfest bis 3 ATM – für Regen, Training und Alltag geeignet Langlebiger 500-mAh-Akku mit bis zu 25 Tagen Standby Integrierte Tools: Stoppuhr, Timer, Wetteranzeige, Wecker, Kalender, Telefonfinder Kompatibel mit Android (ab 6.0) und iOS (ab 10.0) Verschiedene Zifferblatt-Designs zur individuellen Anpassung Ein täglicher Begleiter, der sich jedem Rhythmus anpasst. Hinweis: Damit Sie alle Funktionen dieser Smartwatch nutzen können, muss sie per Bluetooth mit einem Smartphone verbunden und die entsprechende App installiert sein.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
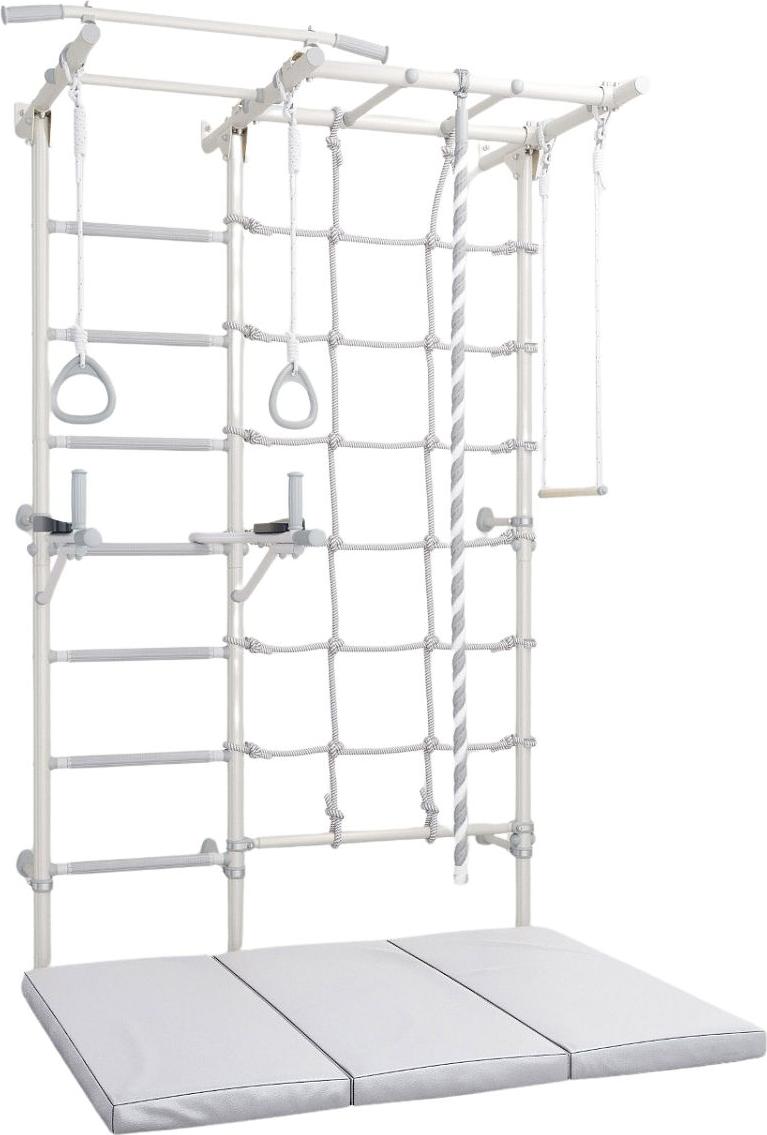
Sprossenwand Indoor Gymnastikleiter Set für Fitness & Gesundheit zuhauseKometa Next 5 Gymnastikleiter + Kometa 150x100x10 dreiteilige MatratzeDas Kometa Next 5 Set ist die ideale Lösung für Kinder und Erwachsene, die zu Hause aktiv sein, ihre körperliche Fitness fördern und auf eine gesunde Körperhaltung achten wollen. Eine solide, funktionelle Gymnastikleiter kombiniert mit einer bequemen Klappmatratze schafft einen sicheren Raum für Bewegung, Spiel und Rehabilitation.ELEMENTE DES SETSGymnastikleiter aus Metallhorizontale Leiternicht verschiebbarer HolmGymnastikräderGymnastikseilGymnastikschaukel (Trapez)SpinnenbarrenGymnastikmatratze 150x100x10 cmabnehmbare HandläufeWICHTIGSet geeignet für Kinder ab 3 Jahren und ErwachseneBelastbarkeit: 100 kg (Leiter und Barren), 50 kg (Zubehör)Höhe des Sets: 220 cmGesamtbreite: 154 cmMontage: WandbefestigungEmpfehlung des Herstellers: Kinder von 3 bis 7 Jahren sollten nur unter elterlicher Aufsicht trainieren589,99 €*Versand: 14,00 €Sichere Weiterleitung zum Anbieter


-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **


Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Widerruflichkeit der Restschuldversicherung bei Verbraucherdarlehen, Taschenbuch von Rebecca Schacht, EHV Academicpress, 978-3-86741-741-9Widerruflichkeit Der Restschuldversicherung Bei Verbraucherdarlehen, Taschenbuch Von Rebecca Schacht, Ehv Academicpress, 978-3-86741-741-9, Seitenanzahl: 30049,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Informations- und Beratungspflichten in der Restschuldversicherung, Taschenbuch von Thomas Bensch, GRIN, 978-3-668-64419-9Informations- Und Beratungspflichten In Der Restschuldversicherung, Taschenbuch Von Thomas Bensch, Grin, 978-3-668-64419-9, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Restschuldversicherung und Liquiditätssicherung, Gebundene Ausgabe von Udo Reifner,Michael Knobloch,Kai-Oliver Knops, BoD – Books on Demand,Restschuldversicherung Und Liquiditätssicherung, Gebundene Ausgabe Von Udo Reifner,michael Knobloch,kai-oliver Knops, Bod – Books On Demand, 978-3-8391-4606-4, Seitenanzahl: 29629,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rex, Margit: Körper, Gesundheit, ErnährungKörper, Gesundheit, Ernährung , Differenzierte Materialien zur Entwicklung und Festigung von Grundwissen im Sachunterricht (2. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20180601, Produktform: Kartoniert, Beilage: Kopiervorlagen, klebegebunden, Titel der Reihe: Grundwissen Sachunterricht##, Autoren: Rex, Margit, Seitenzahl/Blattzahl: 80, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 2. bis 4. Klasse; Grundschule; Sachunterricht; Themenübergreifend, Fachschema: Sachunterricht / Lehrermaterial~Lernmittel~Unterrichtsmedium~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Sachunterricht, Fachkategorie: Schule und Lernen~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag in der AAP Lehrerwelt GmbH, Länge: 293, Breite: 207, Höhe: 10, Gewicht: 494, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 183114025,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Smartwatch für Fitness & Gesundheit mit TaschenlampeLicht, Leistung und Überblick am Handgelenk Jede Bewegung im Blick, jede Funktion direkt erreichbar: Diese Smartwatch vereint sportliche Präzision, smarte Alltagshelfer und stilvolles Design in einem Gerät. Das brillante 1,53-Zoll-HD-Touchdisplay liefert eine gestochen scharfe Darstellung, während über hundert Sportmodi jede Aktivität exakt erfassen – von Training bis Freizeit. Sensoren messen Herzfrequenz und Schlafphasen zuverlässig über den ganzen Tag hinweg. Auch Benachrichtigungen von Anrufen und Apps erscheinen klar und deutlich am Handgelenk, sodass das Smartphone in der Tasche bleiben kann. Kalender, Timer, Wetteranzeige und Wecker lassen sich ebenso direkt steuern – unterstützt von einem Akku mit beeindruckender Laufzeit von bis zu 25 Tagen. Als besonderes Extra sorgt eine integrierte LED-Taschenlampe mit Dauer-, Blink- und SOS-Funktion für Sicherheit bei Nacht und in unübersichtlichen Situationen – praktisch, unauffällig und immer griffbereit. LED-Taschenlampe mit drei Modi: Dauerlicht, Blinklicht und SOS-Signal Brillantes 1,53-Zoll-HD-Touchdisplay mit 360 × 360 Pixel Auflösung Anruf- und Nachrichtensteuerung via Bluetooth Über hundert Sportmodi inklusive Schrittzähler und Kalorienanalyse Regelmäßige Messung von Herzfrequenz und Schlafmustern Wasserfest bis 3 ATM – für Regen, Training und Alltag geeignet Langlebiger 500-mAh-Akku mit bis zu 25 Tagen Standby Integrierte Tools: Stoppuhr, Timer, Wetteranzeige, Wecker, Kalender, Telefonfinder Kompatibel mit Android (ab 6.0) und iOS (ab 10.0) Verschiedene Zifferblatt-Designs zur individuellen Anpassung Ein täglicher Begleiter, der sich jedem Rhythmus anpasst. Hinweis: Damit Sie alle Funktionen dieser Smartwatch nutzen können, muss sie per Bluetooth mit einem Smartphone verbunden und die entsprechende App installiert sein.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sprossenwand Indoor Gymnastikleiter Set für Fitness & Gesundheit zuhauseKometa Next 5 Gymnastikleiter + Kometa 150x100x10 dreiteilige MatratzeDas Kometa Next 5 Set ist die ideale Lösung für Kinder und Erwachsene, die zu Hause aktiv sein, ihre körperliche Fitness fördern und auf eine gesunde Körperhaltung achten wollen. Eine solide, funktionelle Gymnastikleiter kombiniert mit einer bequemen Klappmatratze schafft einen sicheren Raum für Bewegung, Spiel und Rehabilitation.ELEMENTE DES SETSGymnastikleiter aus Metallhorizontale Leiternicht verschiebbarer HolmGymnastikräderGymnastikseilGymnastikschaukel (Trapez)SpinnenbarrenGymnastikmatratze 150x100x10 cmabnehmbare HandläufeWICHTIGSet geeignet für Kinder ab 3 Jahren und ErwachseneBelastbarkeit: 100 kg (Leiter und Barren), 50 kg (Zubehör)Höhe des Sets: 220 cmGesamtbreite: 154 cmMontage: WandbefestigungEmpfehlung des Herstellers: Kinder von 3 bis 7 Jahren sollten nur unter elterlicher Aufsicht trainieren589,99 €*Versand: 14,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.